保育・子育て支援分野のM&Aでは、施設数や財務数値だけでなく、現場の保育、人材、受託先との契約、ブランド、デジタル資産を一つの経営基盤として捉える視点が重要です。本稿では、ユニゾン・キャピタルが2022年7月29日にキッズコーポレーションホールディングスの株式を取得した公表案件を「保育園M&A事例」として整理し、公開されている事実と当センターの分析を明確に分けて解説します。
対象会社グループは、公表時点で病院内・企業内保育所213施設の受託運営、東京都を中心とした直営認可保育所21園の運営に加え、保育士・幼稚園教諭向けメディアと保育士求人情報検索サービスを展開していました。単一施設の譲渡ではなく、複数の運営形態、人材接点、デジタルサービスを持つグループへの株式取得です。その構造から、複数拠点を持つ児童発達支援・放課後等デイサービスの経営者にも、承継準備に関する多くの示唆を得られます。
重要な注意:本件の対象事業は、ユニゾン・キャピタルの公表資料に記載された保育サービスおよび関連デジタルサービスであり、児童発達支援・放課後等デイサービスのM&A事例として公表されたものではありません。本稿は隣接する保育分野の株式取得から、障害児通所支援の経営者が応用できる論点を分析するものです。取得価額、取得持分比率、利益、雇用条件、詳細な契約条件は公表資料で明示されておらず、推測しません。
この保育園M&A事例の要点
- 公表事実:ユニゾン・キャピタルは2022年7月29日、キッズコーポレーションホールディングスの株式を取得しました。
- 公表事実:同社の主要子会社は、保育サービスを担うキッズコーポレーションと、保育人材向けメディア・求人検索サービスを担うe-CHANNELです。
- 公表事実:公表時点で病院内・企業内保育所213施設を受託運営し、東京都を中心に直営認可保育所21園を運営していました。
- 非公表:取得価額、取得持分比率、評価倍率、譲渡企業、個別の雇用条件は、参照した公表資料では確認できません。
- 当センターの分析:本件はキッズコーポレーションホールディングスへの株式取得で、後続のユニゾン公式資料ではバイアウト投資とM&Aファイナンスの文脈に位置づけられています。ただし、取得比率・議決権構成は公表されていないため、全株式取得、過半数取得、完全子会社化または具体的な支配権の内容までは断定しません。多数の契約・人材・ブランド・システムを持つグループでは、公表事実と非公表事項を分けて事業の連続性を分析することが重要です。
- 当センターの分析:事業価値を「施設運営」と「人材・情報の接点」の組合せで見ることが、この案件から得られる主要な学びです。
- 児発・放デイへの示唆:指定、人員、個別支援、請求など制度は異なりますが、複数拠点ガバナンス、人材基盤、デジタル資産、地域関係の可視化は共通する承継課題です。
本記事における「公開事実」と「分析」の区分
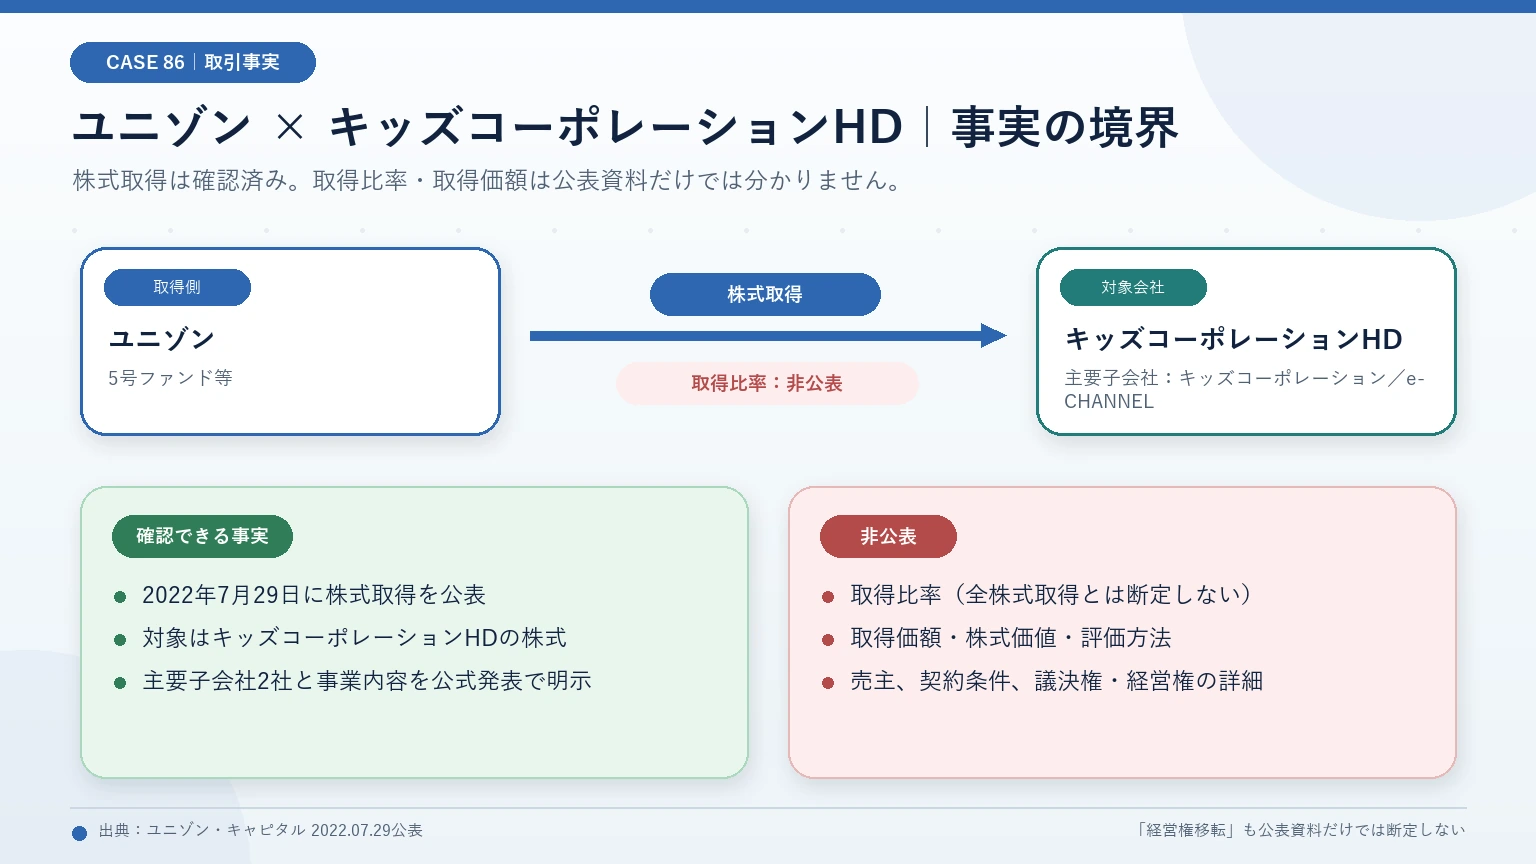
公開事実は、ユニゾン・キャピタルの公式発表と、MARRの案件記事で確認できる範囲を記載します。分析・示唆は、公開事実から考えられる一般的なM&A実務上の論点であり、本件当事者の内部事情や実際の交渉内容を示すものではありません。
事例情報を検証する五つの原則
第一に、当事者の発表を優先し、掲載日と取引実行日を分けます。報道日が公表日であっても、契約締結日や決済日と同じとは限りません。本件はユニゾンの発表が2022年7月29日の株式取得を示し、MARRの掲載日は同年8月2日です。
第二に、「株式取得」と「全株式取得」を区別します。比率が書かれていなければ、過半数、完全子会社化、旧株主の残存を断定しません。第三に、企業名と事業名を区別します。ホールディングス、主要子会社、関連会社のどこが契約・人材・資産を保有するかは、公表概要だけでは判断できないことがあります。
第四に、施設数と運営形態を分けます。受託運営施設と直営認可園では、契約、責任、収益構造が異なります。数を合算して同じ単位として評価しません。第五に、公表された方針と実施済み施策を区別します。「企業基盤の強化を支援する」という発表は方向性であり、個別施策や成果がすでに実現したことを意味しません。
この五原則を守ると、推測による派手な結論を避けながらも、事業構造と承継論点を深く分析できます。自社の候補先を調べる際も、プレスリリース、登記・開示、候補先の説明、DD資料を階層化し、確認できない事項は質問表へ戻してください。
目次
保育園M&A事例|まず確認すべき公開事実
事例を学ぶとき、最初に必要なのは、公表資料に書かれている事実と、記事執筆者の解釈を分けることです。特に非上場会社を含むM&Aでは、譲渡価格、株式比率、財務数値、契約条件が公開されないことが一般的です。公表されていない数字を「相場」や類似案件から埋めると、実際とは異なる物語を作ってしまいます。
取引の基本情報
| 項目 | 公開資料で確認できる内容 | 区分 |
|---|---|---|
| 株式取得日 | 2022年7月29日 | 公開事実 |
| 取得主体 | ユニゾン・キャピタル5号投資事業有限責任組合およびUnison Capital Partners V(J), L.P.(公式発表の総称は「ユニゾン」) | 公開事実 |
| 対象会社 | 株式会社キッズコーポレーションホールディングス | 公開事実 |
| 取引方式 | 対象会社の株式取得 | 公開事実 |
| 取得価額 | 参照した公開資料では明示なし | 非公表 |
| 取得持分比率 | 参照した公開資料では明示なし | 非公表 |
| 投資後の方針 | 企業基盤の強化を通じ、グループのさらなる発展を支援する旨を公表 | 公開事実 |
ユニゾンの発表文は「株式を取得」としていますが、取得した割合を示していません。したがって、本稿では「全株式取得」「完全子会社化」「過半数取得」といった表現を用いません。また、譲渡企業の属性、創業者の継続関与、取締役構成、従業員の雇用条件についても、参照した発表からは判断しません。
対象グループの主要事業
公式発表によると、キッズコーポレーションホールディングスの主要子会社は、キッズコーポレーションとe-CHANNELです。キッズコーポレーションは、子ども主体の保育を特色とする1993年創業の保育サービス企業と説明されています。公表時点で、全国213の病院内・企業内保育所の運営を受託し、東京都を中心に直営認可保育所21園を運営していました。
e-CHANNELは、保育士・幼稚園教諭向け総合メディア「ほいくis」と、保育士求人情報検索サイト「ほいてんサーチ」を運営していました。さらに、グループのその他関連会社が中国およびシンガポールで保育サービスを展開していたことも、公式発表に記載されています。
施設数の読み方
213施設と21園は、同じ運営形態ではありません。前者は病院内・企業内保育所の「受託運営」、後者は直営認可保育所です。受託施設では、委託元との契約、施設ごとの要求水準、配置、採用、運営報告等が重要になります。直営認可保育所では、設置・運営主体としての行政手続、保護者関係、物件、設備等の論点があります。
したがって、単純に234を足して「同一形態の234拠点」と理解するのは適切ではありません。複数の運営モデルが一つのグループに存在する点が、この保育園M&A事例を読むうえで重要です。児発・放デイの経営者も、児童発達支援、放課後等デイサービス、多機能型、保育所等訪問支援、本部機能などを一括りにせず、サービス・拠点別の収益と運営責任を分ける必要があります。
公式発表が述べた市場認識
ユニゾンの公式発表は、共働き世帯の増加を背景に、保育サービス需要の拡大が見込まれること、病院・企業における柔軟な保育プログラムへのニーズが高まっていることに触れています。そして、キッズコーポレーショングループが果たす社会的役割が大きくなっているとの認識を示し、企業基盤の強化を通じて発展を支援するとしています。
これは公表された投資説明の範囲です。需要予測の算定根拠、投資計画、新規出店数、収益目標、投資回収期間は発表文に記載されていません。本稿では、それらを推測せず、「社会的需要」「企業基盤の強化」という公表された方向性を、一般的な承継実務の観点から読み解きます。
公表されていない事項
- 株式取得価額、評価倍率、アーンアウトその他の価格調整
- 取得した株式の具体的比率と議決権構成
- 譲渡企業の株主、経営陣の継続関与、役員人事
- 対象会社グループの売上、利益、純資産、借入
- 従業員の雇用条件、処遇、残留施策
- 施設別の契約期間、稼働、収益、更新条件
- 具体的なシナジー施策、投資額、出店計画
公表されていない項目は「ない」のではなく、「参照資料から確認できない」という意味です。M&A事例記事では、この違いが重要です。価格を推測せずとも、事業構造、取引方式、公表された支援方針から、譲渡企業が準備すべきことを十分に考察できます。
この保育園M&A事例が注目に値する理由
この案件は、一つの園を別法人へ移す事業譲渡ではなく、複数の事業会社を持つホールディングス会社の株式取得として公表されました。受託運営、直営園、保育人材向けメディア、求人検索という異なる機能が、同じ企業グループの中にあります。施設運営会社だけを見るより、経営基盤全体の価値を考える材料になります。
単一施設ではなく運営基盤への投資
公開情報だけから個別の投資判断を断定することはできません。しかし、取得対象がホールディングス会社であるという事実から、取引単位は個別施設ではなく、傘下会社を含む法人グループだったと分かります。複数拠点、受託先との関係、人材採用、運営ノウハウ、ブランド、デジタルサービスを同時に見る必要がある取引です。
児発・放デイの譲渡企業も、一拠点の利益だけでなく、本部の請求点検、採用、研修、マニュアル、地域紹介、データ基盤が複数拠点を支えているなら、その機能を明示するべきです。反対に、本部費を配賦しているだけで実際の支援機能がない場合は、買い手にとって価値ではなくコストになります。
受託運営と直営の併存
受託運営と直営では、顧客・契約・収益・責任が異なります。受託運営では委託元との長期関係、契約更新、サービス水準、採用・配置、事故報告などが事業継続に影響します。直営園では利用者、行政、物件、設備、運営基準を直接管理します。両方を持つと、収益源を分散できる可能性がある一方、契約・管理体系は複雑になります。
この構造は、障害児通所支援の複数サービスにも置き換えて考えられます。児発と放デイを多機能型で運営する、複数市に拠点を持つ、保育所等訪問支援を併設する場合、指定、人員、利用時間、請求、地域連携が異なります。「グループ合計」で説明するだけでは、買い手は拠点別リスクを判断できません。
人材と情報の接点を持つ子会社
e-CHANNELが保育従事者向けメディアと求人検索サービスを運営していたという公表事実は、このグループが施設運営だけでなく、人材・情報分野の接点を持っていたことを示します。ただし、それが実際の採用コスト削減や人材定着へどの程度寄与していたかは公表資料から確認できません。
分析上の重要点は、介護・保育・障害福祉のような人材集約型事業では、採用力と研修・定着の仕組みが事業価値に直結することです。自社メディアを持たない事業者でも、応募経路別の採用単価、資格別の採用期間、退職理由、紹介会社依存、職員紹介、養成校との関係をデータ化すれば、人材基盤を説明できます。
社会的役割と企業基盤強化の両立
公式発表は、保育サービスの社会的役割と、企業基盤の強化を同じ文脈で示しています。社会的意義が大きい事業ほど、理念だけでなく、財務、採用、情報管理、安全、ガバナンスを持続可能にする必要があります。経営基盤の強化は、現場の標準化を押し付けることと同義ではありません。
譲渡企業は、支援理念を残したいなら、その理念が現場でどう実現されているかを、採用、研修、配置、会議、記録、評価、保護者対応へ落とします。買い手は、管理制度を導入するとき、支援時間や職員負担へどのような影響が出るかを検証します。理念と基盤を別々に扱わないことが、承継の要点です。
株式取得として見る保育園M&A事例
本件は公式発表上、キッズコーポレーションホールディングスの株式取得です。株式取得では、対象法人の株主が変わり、法人自体は原則として存続します。この基本構造は、多数の従業員、施設、契約、システムを持つ事業を承継するとき、事業譲渡との違いを理解する手掛かりになります。
株式取得で変わるもの・変わらないもの
一般論として、株式取得では株主構成が変わり、取得比率、議決権、種類株式、株主間契約等によって経営権が移転する場合があります。対象会社が締結している雇用、賃貸借、業務委託、利用・受託等の契約当事者は同じ法人のままです。ただし、契約に支配権変更条項があれば通知・承諾・解除権の確認が必要です。役員、銀行口座権限、社内規程、意思決定、ブランド方針などは取引後に変わる可能性があります。
本件について、個別契約がどのように扱われたかは公表資料に記載されていません。したがって、「株式取得だから全契約が無条件で継続した」とは断定しません。事例から学ぶべきなのは、株式譲渡でも契約・人員・行政手続の確認が不要になるわけではないという点です。
多数拠点で株式取得を検討する合理性
多数の施設と契約を個別に事業譲渡する場合、相手方承諾、資産移転、雇用同意、アカウント変更などの実務が膨大になり得ます。株式取得なら法人の同一性を維持しやすいという一般的な特徴があります。一方、買い手は法人の過去の債務や潜在リスクも引き受けるため、財務、税務、労務、法務、事故、個人情報、行政対応を広く調査します。
このトレードオフは、複数拠点の児発・放デイにも当てはまります。一法人で全拠点を運営している場合、株式譲渡は連続性を保ちやすい可能性がありますが、過去の加算・請求、人員、指定、労務リスクも法人内に残ります。買い手が一部拠点だけを希望する場合は、事業譲渡や会社分割等の比較が必要です。
ホールディングス株式を取得する意味
対象がホールディングス会社の株式である場合、傘下子会社の株主は直接変わりません。最上位会社における取得比率、議決権、種類株式、株主間契約等により、グループ全体のガバナンスへ影響する可能性があります。本件の具体的な支配権の内容は公表されていません。グループ内の資金、人事、ブランド、システム、契約、保証、知的財産がどこに置かれているかを把握する必要があります。会社ごとの収益だけでなく、連結・グループ内取引、本部サービス、共通費を確認します。
児発・放デイ経営者が複数法人を持つ場合も、事業所の指定法人、職員の雇用法人、物件の所有法人、車両・システムの契約法人、商標の保有者が一致しないことがあります。売却直前に初めて関係が分かると、移転手続と税務が複雑になります。組織図と契約図を平時から更新してください。
株式取得でも必要な承継設計
法人が同じでも、経営者、決裁、報告、採用、システムを一度に変えると現場は混乱します。買い手は、初日から変更する項目、100日以内に検討する項目、一年間維持する項目を分けます。譲渡企業は、旧経営者に集中した判断、重要な受託先・行政との関係、苦情・事故対応、資金繰りを可視化します。
株式譲渡における職員説明は、事業譲渡のような雇用主変更とは異なりますが、安心のための説明が不要になるわけではありません。経営権変更の背景、新しい経営方針、雇用条件、役割、支援・保育方針、問い合わせ窓口を示し、未確定事項は未確定として回答時期を伝えます。
公開情報で確認できる時系列
事例記事は、契約締結、株式取得、報道、公表後の動きを混同しがちです。本件について本稿が確認した時系列は次のとおりです。各日付の意味を区別し、発表前の交渉期間やDD期間は公表されていないため推測しません。
1993年:保育サービス企業として創業
ユニゾンの2022年公式発表では、キッズコーポレーションを1993年創業の保育サービス企業と説明しています。創業から株式取得まで約29年ですが、その間の組織再編、施設増加、株主変遷の詳細を本稿の参照資料だけから断定しません。長年の事業運営で形成された人材、受託先、ブランド、ノウハウが存在すると考えるのは一般的な分析ですが、その価値や内容はDDで検証する事項です。
2022年7月29日:株式取得を公式発表
ユニゾンは2022年7月29日付で、同日にキッズコーポレーションホールディングスの株式を取得したと公表しました。発表では主要子会社、施設運営の規模、e-CHANNELのサービス、海外展開、保育需要に関する認識、企業基盤強化を通じた支援方針を説明しています。
「株式取得契約を締結」ではなく、「株式を取得しました」とされているため、発表上は取得実行日と読めます。ただし、代金決済方法、取得前提条件、取得後の役員・組織変更、譲渡企業との契約は開示されていません。
2022年8月2日:MARRが案件情報を掲載
MARRは2022年8月2日付で、本件に関する記事を掲載しています。M&Aデータ・ニュースの確認先として有用ですが、個別の事実は当事者の一次資料と照合することが重要です。本稿では、取引の中心事実と事業概要はユニゾンの公式発表を基礎とし、MARRを案件掲載情報として併記します。
2022年11月18日:投資関連の資金調達情報
ユニゾンは後日、キッズコーポレーションホールディングスへの投資に際して導入した銀行借入について、第三者評価を含むサステナブルファイナンス化の手続完了を公式発表しました。同発表は、三菱UFJ銀行をアレンジャーとするM&Aファイナンスで、サステナビリティ・リンク・ローン原則への適合に関する第三者意見と、ソーシャルローン評価を取得したと説明しています。
これは2022年7月の株式取得公表後に示された別の公開事実です。ただし、借入額、株式取得価額、レバレッジ、金利、財務条件を示すものではありません。本稿では、保育・子育て支援事業の社会的役割と資金調達の枠組みが関連づけられた例としてのみ扱います。
この保育園M&A事例の事業構造を四つの層で読む
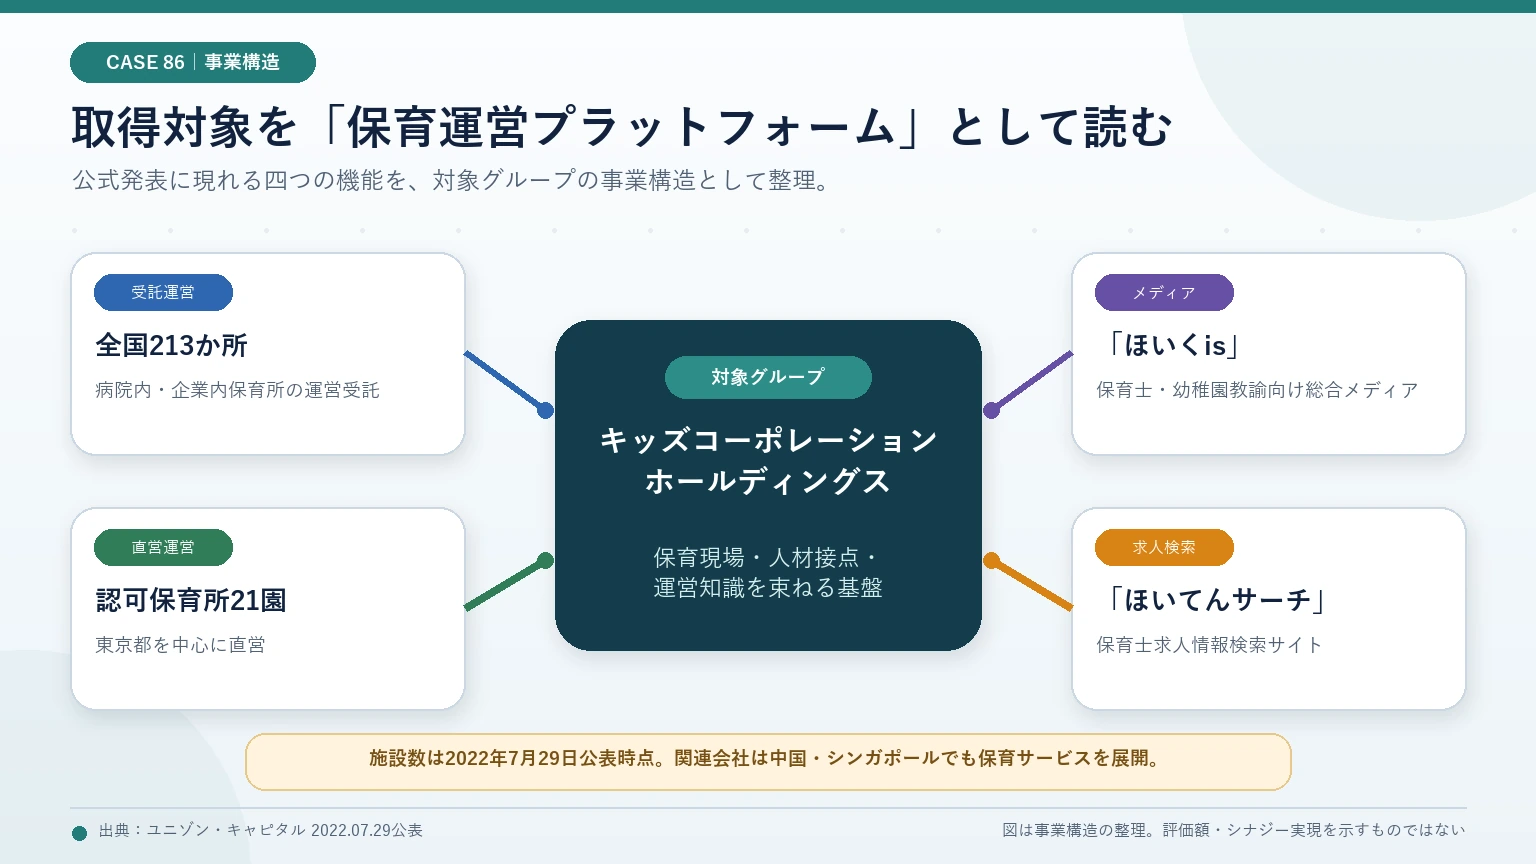
公表資料に財務数値がなくても、どのような経営資源が一つのグループに存在するかは整理できます。本件は、①現場運営、②契約・顧客基盤、③人材基盤、④情報・デジタル接点という四つの層で読むと理解しやすくなります。ただし、各層の実際の収益貢献や相乗効果は公表されておらず、ここから先は当センターの分析です。
第1層:多数の保育現場を運営する力
公表された213の受託施設と21の直営認可園は、多数の現場を動かす運営機能の存在を示します。複数拠点運営では、園ごとの採用・配置、勤怠、研修、事故・苦情、衛生・安全、備品、収支を管理しながら、現場の地域性や利用者ニーズへ対応する必要があります。施設数が多いほど規模の利点が得られる可能性がある一方、統制の不足が広範囲へ波及するリスクもあります。
買い手が確認するのは、施設一覧だけではありません。拠点責任者の力量、本部の支援範囲、欠員時の応援、内部監査、事故報告、改善の横展開、経営会議へ上がる指標を見ます。譲渡企業は、代表者の経験で統制しているのか、仕組みとして再現できるのかを説明します。
第2層:病院・企業との受託契約
病院内・企業内保育所の受託運営では、委託元との契約が重要な事業基盤です。一般論として、契約期間、更新、解除、価格改定、最低配置、サービス水準、事故責任、保険、情報管理、再委託、支配権変更などが企業価値へ影響します。213施設という数だけで、契約の強さや収益性を判断することはできません。
株式取得のDDでは、主要受託先への集中、更新時期、赤字契約、入札・再選定、品質指標、顧客満足、クレーム、価格転嫁、人件費上昇を施設別に確認します。支配権変更の通知や承諾が必要なら、情報漏えいを防ぎながら相手方へ説明する時期を設計します。本件で実際にどのような対応が行われたかは非公表です。
第3層:保育人材との接点
保育現場は人材集約型です。採用市場での認知、応募者との接点、資格者の採用、研修、配置、定着が、出店・受託・品質の制約になります。e-CHANNELのメディア・求人検索サービスは、人材と情報の接点を持つ事業として公表されています。ただし、グループ内採用へどの程度寄与したかは公表されていません。
当センターの分析では、M&A時に人材関連のデジタル資産を評価するなら、月間閲覧数のような単一指標では足りません。利用者属性、流入経路、コンテンツ制作体制、求人掲載企業、応募・採用への転換、個人情報同意、商標・著作権、検索順位、システム依存、収益モデルを確認します。採用媒体と自社施設の利益相反や情報共有も整理します。
第4層:ブランド・データ・運営知識
「子ども主体の保育」という特色は公式発表に記載されています。M&Aで理念を引き継ぐには、標語を残すだけでなく、採用基準、研修、保育計画、環境設定、職員会議、評価、保護者説明へどう反映されているかを把握します。買い手が本部機能を強化するときも、現場が大切にしてきた判断を無自覚に消さないことが必要です。
データには、施設別収支、採用、勤怠、研修、事故、保護者対応、ウェブ行動などがあります。価値はデータ量ではなく、定義が統一され、適法に取得・利用され、経営判断へ使えることです。個人情報を含む場合は、利用目的、アクセス、保存、第三者提供、委託先、漏えい対応を確認します。
四層をつなぐ本部機能
四つの層が同じグループにあるだけで、相乗効果が自動的に生まれるわけではありません。拠点、受託先、人材サービス、デジタルの間をつなぐ経営管理、IT、財務、人事、法務、品質・安全の本部機能が必要です。買い手は、本部人員が何を提供し、施設がどの費用を負担し、どの成果が出ているかを確認します。
児発・放デイの複数拠点法人も、本部費を「各拠点売上の一律何%」で配賦するだけでは、本部価値を説明できません。請求点検、採用、研修、行政対応、システム、事故対応の工数と成果を示します。買い手が自社本部へ統合できる機能と、地域・現場に残すべき機能を分けることが、取引後の設計になります。
保育園M&A事例から児発・放デイが学ぶ7つの示唆
ここからは公開事実の紹介ではなく、当センターによる分析です。本件が児童発達支援・放課後等デイサービスの取引だったという意味ではありません。保育と障害児通所支援には、指定・報酬・人員・利用契約の制度差があります。その違いを前提に、事業承継の準備として応用できる七つの論点を整理します。
示唆1:一拠点の売上ではなく「運営プラットフォーム」を示す
複数拠点を持つ法人の価値は、拠点別利益の合計だけではありません。採用、研修、請求、支援品質、行政対応、事故対応、財務、システムなどを共通化し、新しい拠点や欠員を支えられる運営プラットフォームに価値があります。ただし、実体のない本部費や代表者個人の経験は、プラットフォームとは呼べません。
譲渡企業は、本部機能を「誰が、何を、どの頻度で、どの拠点へ提供しているか」で一覧化します。たとえば、請求担当が月次で体制届・サービス提供実績・国保連請求を照合する、採用担当が資格別の応募経路を管理する、支援責任者が個別支援計画や事例検討をレビューするといった形です。買い手がその機能を維持・代替できるかを確認します。
児発・放デイ経営者が準備する資料
- 法人・拠点・サービスの組織図と責任分担
- 本部業務の月次カレンダーと担当・代行者
- 拠点別損益、本部費配賦、共有人員・車両・システム
- 請求点検、採用、研修、行政届出、事故報告の標準手順
- 代表者・児発管・管理者へ集中する業務の代替計画
この資料により、買い手は「代表者が抜けても動くか」「一部拠点だけ切り出せるか」「自社本部と統合できるか」を判断できます。譲渡企業にとっても、売却前の組織改善になります。
示唆2:運営形態ごとの契約と収益を分ける
本件の公開資料では、病院内・企業内保育所の受託運営と直営認可保育所が区別されています。この読み方は、児発・放デイでも重要です。児童発達支援、放課後等デイサービス、保育所等訪問支援、多機能型を「障害児支援売上」と一括りにせず、指定、定員、利用時間、人員、加算、送迎、紹介元を分けます。
複数拠点では、月商だけでなく曜日別・時間帯別の実利用、欠席、空き枠、学校休業日、送迎負担を確認します。契約児童数が多くても利用が特定曜日へ偏れば、成長余地と人員効率は異なります。地域や学校別の送迎時間も、同じ売上を生むためのコストを変えます。
受託契約に相当する「外部依存」を見る
児発・放デイに病院内保育所と同じ受託契約があるとは限りませんが、相談支援、学校、園、医療、自治体、特定紹介者との関係が利用相談へ影響します。紹介の多くが代表者個人に依存していれば、承継後に続く保証はありません。紹介元別の問い合わせ、見学、契約、終了理由を匿名集計し、組織としての関係へ移します。
示唆3:人材採用を企業価値の中核に置く
保育と障害児支援はいずれも、資格者・経験者を安定採用し、定着させることが成長と品質の前提です。e-CHANNELの事業が実際に対象グループの採用へどう寄与したかは非公表ですが、保育人材向けメディア・求人検索サービスが主要子会社として公表されている事実は、人材接点を独立した事業として見る材料になります。
児発・放デイでは、児発管、児童指導員、保育士、理学療法士・作業療法士・言語聴覚士・心理職、看護職、運転者など職種別に採用難度が異なります。単純な職員数より、資格、研修、実務経験、常勤換算、兼務、勤続、退職予定を見ます。取得中の加算が特定職員一人に依存する場合、その人の継続性は収益の再現性へ直結します。
採用力を示す指標
- 職種別の応募数、採用数、充足期間、採用単価
- 媒体、紹介会社、職員紹介、学校・養成校などの経路
- 入職3か月・1年・3年の定着状況と退職理由
- 資格・研修の取得支援、スーパービジョン、事例検討
- 拠点間応援の条件と、応援に依存しない基準配置
採用媒体のフォロワー数や求人閲覧数だけでなく、入職・定着・配置までつながる指標が必要です。職員の個人情報は匿名化し、譲渡候補への開示範囲を段階管理します。
示唆4:理念を「再現可能な運営」に変える
公式発表はキッズコーポレーションを「子ども主体の保育を特色」と説明しています。理念はブランドの核になりますが、M&Aで引き継げるのは、日常の判断へ落とし込まれた部分です。採用時に何を確認し、研修で何を教え、環境をどう作り、会議でどの事例を検討し、保護者へどう説明するかを明確にします。
児童発達支援・放課後等デイサービスでは、こどもの最善の利益、意思の尊重、5領域を踏まえた本人支援、家族支援、移行支援、地域連携などが重要です。理念を「優しい支援」と表すだけでなく、アセスメント、個別支援計画、日々の記録、モニタリング、支援プログラム、自己評価・保護者評価へつなげます。
理念DDで確認する質問
- 理念と異なる支援が行われたとき、誰がどう気づき改善するか
- こども本人の意見や意思表出をどのように把握するか
- 職員間で支援方針が割れた場合、会議でどう合意するか
- 保護者の希望と本人の最善の利益が異なるとき、どう検討するか
- 新人・非常勤・送迎担当へ安全と権利擁護をどう伝えるか
買い手が理念を尊重すると言っても、会議時間を削減し、記録を売上管理だけへ変更すれば現場での再現性は失われます。譲渡企業は守りたいプロセスを具体化し、買い手は制度・品質と効率化の境界を理解します。
示唆5:デジタル資産をアカウント一覧で終わらせない
e-CHANNELのメディアと求人検索サービスは、ウェブサイトを超えた事業です。一般的なDDでは、ドメイン、商標、著作権、コンテンツ、会員・求職者データ、広告・掲載契約、開発・保守、クラウド、セキュリティ、プライバシーを確認します。誰が管理者権限を持ち、退職者や制作会社個人のアカウントに依存していないかも重要です。
児発・放デイの小規模法人でも、ウェブサイト、Googleビジネスプロフィール、SNS、LINE等の連絡手段、写真、支援教材、記録・請求システム、採用ページは承継対象です。制作会社へ発注したから著作権がすべて法人にあるとは限りません。こどもの写真や支援記録は、会社の販売促進資産として自由に移転・利用できるものではなく、法令、契約、本人・保護者の同意を確認します。
デジタル資産台帳に入れる項目
- サービス名、URL、ドメイン・商標の登録者
- 管理者、利用者、二要素認証、バックアップ
- データ種類、利用目的、同意、保存期間、委託先
- 開発・制作契約、著作権、ソースコード、保守期限
- 月額費用、解約、名義変更、データ出力の可否
- 障害・漏えい・復旧の履歴と対応手順
アカウントを渡すだけでは、適法性と継続性を確保できません。移行前後の権限、旧管理者の停止、データ移行テスト、障害時の代替手順を100日計画へ入れます。
示唆6:株式譲渡でも関係者説明を省略しない
株式譲渡では対象会社が雇用主・契約主体として残るのが一般的ですが、経営権の変更は職員や利用者にとって大きな出来事です。「法人名が同じだから説明不要」と考えると、不確かなうわさが先行します。秘密保持を守りながら、取引確度、説明に必要な情報、現場影響がそろった時点で順序を設計します。
職員へは、経営変更の背景、買い手、雇用条件、役割、支援方針、システム、異動、問い合わせ窓口を説明します。保護者へは、運営法人・事業所名、担当、支援内容、利用曜日、送迎、料金、個人情報、苦情窓口で変わる点と変わらない点を示します。相談支援、園・学校、医療、指定権者等への連絡は、法令・契約と本人・保護者の意向に沿って行います。
説明の「三段階」
- 経営・キーパーソン:指定、人員、請求、契約の設計に必要な最小メンバーへ説明
- 全職員:同じ資料と窓口で説明し、個別面談で条件・懸念を確認
- 保護者・地域:現場の回答を統一した後、変化と手続を分かりやすく説明
全員へ同時に知らせることが常に正しいわけではありません。一方、キーパーソンだけが長期間知り、他職員が差別的に扱われたと感じる状態も避けます。説明理由、守秘義務、次の説明予定を明示します。
示唆7:資本導入の目的を「企業基盤」に翻訳する
ユニゾンの公式発表は、企業基盤の強化を通じてグループの発展を支援するとしています。個別の施策は公表されていませんが、「企業基盤」という言葉をM&A実務へ翻訳するなら、財務余力、人材、経営管理、IT、品質・安全、コンプライアンス、採用、拠点支援などの能力です。
児発・放デイの経営者が資本力ある買い手を選ぶときは、「資金がありますか」だけでなく、何へ投資し、誰が実行し、現場負担をどう管理するかを確認します。採用費、賃金、研修、車両、改修、記録・請求システム、BCP、内部監査など、事業所の課題に結びつく計画が必要です。
買い手へ確認する企業基盤強化の質問
- 譲渡後一年で優先する投資と、その判断責任者は誰か
- 児発管・管理者・支援職の欠員時にどのように採用・応援するか
- 行政・国保連・加算・個人情報を誰が監督するか
- 現場の支援時間を減らさず、管理・報告をどう統合するか
- 買い手標準と事業所固有の支援方針をどう両立するか
- 重大事故や請求問題が発生した際のエスカレーションは何か
抽象的な「シナジー」ではなく、課題、投資、責任者、期限、確認指標へ落とすことが重要です。譲渡企業も、資本が入ればすべて解決すると期待せず、現場が持つ知識と関係性を引き継ぐ責任があります。
保育園M&A事例を児発・放デイへ応用するときの違い
保育園と児童発達支援・放課後等デイサービスは、どちらもこども・家族を支え、人員配置、安全、個人情報、地域連携が重要です。しかし、根拠法令、指定・認可、利用・契約、報酬請求、人員資格、支援計画は同一ではありません。この差を無視して事例を当てはめると、誤った承継計画になります。
指定・認可の制度を混同しない
児童発達支援・放課後等デイサービスは、児童福祉法に基づく障害児通所支援です。運営法人が変わる事業譲渡等では、新規指定、廃止、変更届、実質的継続の取扱いを指定権者へ確認します。株式譲渡で法人が同じでも、代表者、役員、管理者、児発管等の変更届を確認します。保育所の認可・確認等と同じ手続だと考えてはいけません。
自治体ごとに事前相談、締切、様式、条例の運用が異なります。買い手候補が過去に別地域で行った手続だけを根拠にせず、所在地を所管する指定権者の最新案内と個別見解を得ます。
児発管と個別支援計画
障害児通所支援では、児童発達支援管理責任者の配置、研修・実務経験、個別支援計画、モニタリングが支援と指定・報酬へ関わります。こども家庭庁の障害児支援ガイドラインを踏まえ、5領域の視点、本人支援、家族支援、移行支援、地域連携等が日々の支援とつながっているかを確認します。
児発管が譲渡前後に退職する場合、単なる「管理職一名の欠員」ではありません。後任の要件、個別支援計画の引継ぎ、保護者・相談支援との関係、加算、人員体制を同時に確認します。株式譲渡でも本人の意思は拘束できないため、説明時期と定着策を設計します。
国保連請求と加算の再現性
児発・放デイの売上は、障害児通所給付費、利用者負担等によって構成され、国保連への電子請求、上限額管理、返戻・過誤などの実務があります。加算は、体制届、人員、個別支援計画、実施、記録、提供実績、請求が整合していることが重要です。
保育園M&A事例の施設数や受託契約を、そのまま児発・放デイの評価指標に置き換えることはできません。児発・放デイでは、契約児童数だけでなく、曜日別・時間帯別の実利用、欠席、空き枠、支援時間、送迎、加算、返戻を確認します。買い手が譲渡後も同じ加算を算定できるかは、人員・届出・記録等から再評価します。
共通するのは「支援を止めない承継」
制度が違っても、こどもの日常、職員の雇用、家族の安心、地域関係を途切れさせないという目標は共通します。株式譲渡で契約主体が変わらなくても、経営方針、人員、システム、担当が変われば現場へ影響します。事業譲渡なら指定・雇用・利用契約・請求の切替が加わります。
したがって、本件から児発・放デイが学ぶべきなのは「同じ方式を選べば成功する」という結論ではなく、自社の運営資産を法人・拠点・人材・契約・デジタルの層で可視化し、適切なスキームと100日計画を作る姿勢です。
譲渡企業が準備すべきデューデリジェンス
本件で実際に行われたDDの範囲・結果は公開されていません。以下は、多数拠点、人材、デジタルサービスを持つ法人の株式譲渡から一般的に考えられる確認項目を、児発・放デイ経営者向けに整理したものです。DDは問題を探すだけでなく、譲渡後に何を引き継ぎ、何を改善するかを決める工程です。
会社・株式・グループ構造DD
定款、登記事項、株主名簿、株券発行、過去の株式移動、取締役会・株主総会議事録、子会社・関連会社、組織再編、関連当事者取引を確認します。ホールディングス会社が対象なら、子会社株式、商標、借入、保証、本部人員、システム、現金がどの法人にあるかを把握します。
児発・放デイの複数法人グループでは、指定法人と物件所有法人、職員雇用法人、車両・請求システムの契約法人が異なることがあります。法人間貸借、管理料、出向、業務委託、債務保証を一覧にし、株式取得後も継続するかを確認します。
財務・税務DD
直近3期から5期程度の決算・申告、月次試算表、拠点別損益、資金繰り、借入、リース、固定資産、補助金、未収・未払を確認します。収益の正常化では、一時的な補助金・費用、役員報酬、関連当事者取引を調整する一方、代表者の無償業務を代替する費用も見込みます。
複数拠点では、本部費配賦と共通人員の原価を確認します。ある拠点の利益が高く見えても、本部採用・請求・管理コストを負担していなければ独立収益ではありません。反対に、買い手の本部へ統合することで削減可能な重複費用もあります。ただし、削減によって現場支援や内部監査が弱まらないかを検討します。
指定・運営・請求DD
指定通知、更新、変更届、体制届、加算届、運営規程、重要事項説明、勤務形態一覧、資格・研修・実務経験、個別支援計画、支援プログラム、自己評価、運営指導、事故・苦情、虐待防止、身体拘束、安全計画、BCPを確認します。
請求は、体制届、人員、個別支援計画、支援記録、サービス提供実績、国保連データ、返戻・過誤・未収を突き合わせます。月次売上と国保連入金が一致しない理由を、返戻、月遅れ、過誤、利用者負担などに分けます。問題が見つかった場合は、対象期間、金額、是正、再発防止を示します。
人事・労務DD
職員名簿、雇用形態、資格、研修、勤続、給与、賞与、有休、残業、休職、退職予定、社会保険、就業規則、労使協定を確認します。複数拠点の兼務が、勤務形態一覧、シフト、勤怠、給与で一致しているかを見ます。児発管・管理者・請求担当・送迎責任者への属人化を把握します。
株式譲渡では雇用主法人は原則変わりませんが、経営権変更後に賃金制度、勤務地、役職、評価、福利厚生を変更する場合は、労働法上の手続と職員説明が必要です。職員が取引を理由に退職する可能性もあるため、継続意向を価格の確定値として扱わず、説明と定着の計画を作ります。
拠点・物件・設備DD
各拠点について、所在地、サービス、定員、物件所有・賃貸、契約期間、家賃、保証、用途、面積、図面、消防、修繕、近隣、駐車場、送迎車を一覧化します。株式譲渡でも、賃貸借や重要契約に支配権変更条項があれば通知・承諾が必要です。
児発・放デイでは、活動・訓練空間、静養・相談、避難動線、鍵・薬・個人情報管理、送迎時の乗降動線を現地で確認します。買い手が定員、レイアウト、サービスを変えるなら、指定権者、建築、消防への相談が必要になる可能性があります。
利用・地域関係DD
曜日別・時間帯別の実利用、欠席、空き枠、年齢、学校・園、送迎、契約終了、新規相談、紹介元を匿名集計します。相談支援、園・学校、医療、自治体との関係は、担当者の連絡先だけでなく、会議、情報共有、送迎引渡し、緊急時対応として整理します。
地域関係が代表者個人に集中している場合、譲渡後の紹介や協力が続くとは限りません。関係者の個人情報・守秘義務を守りながら、組織同士の関係へ移し、説明・顔合わせの時期を計画します。
デジタル・個人情報DD
記録・請求システム、ウェブ、メール、SNS、採用媒体、クラウド、端末、バックアップ、セキュリティ、委託先を確認します。管理者アカウントが退職者や制作会社個人に依存していないか、二要素認証と復旧手段があるかを見ます。
利用児童の情報は要配慮個人情報を含みます。候補先への初期開示は匿名・集計を基本とし、個票の開示には目的、必要性、法的根拠、同意、閲覧者、保存、削除を検討します。株式譲渡で法人が同じでも、利用目的やアクセス権を超えて買い手グループへ共有できるとは限りません。
DD回答を信頼へ変える方法
「問題なし」とだけ答えるのではなく、根拠資料、回答者、基準日を示します。分からない場合は推測せず、確認中と回答期限を記載します。資料が存在しないとき、過去日付で作り直すのではなく、未整備の事実、影響、今後の是正を説明します。
買い手からの質問を、財務、労務、指定、請求、支援、契約、ITに分類し、回答台帳で版管理します。回答が変わったら理由を示します。問題の存在より、説明が一貫しないこと、後から重要事実が出ることが、価格減額や取引中止へつながりやすい点を理解してください。
未公表価格を推測せず企業価値を考える
この保育園M&A事例の取得価額、持分比率、評価倍率は公表されていません。施設数へ任意の単価を掛ける、同業上場企業の倍率を使う、投資ファンドの一般的な利回りから逆算する、といった推測は行いません。それでも、譲渡企業が企業価値を高めるための論点は整理できます。
価格・事業価値・株式価値を区別する
一般的に、事業価値は事業が生むキャッシュフロー等を表し、企業価値は事業価値へ非事業資産等を加味し、株式価値は有利子負債等を調整した株主に帰属する価値として検討されます。実際の取引価格は、競争環境、相乗効果、リスク、契約条件、資金調達、交渉力によって変わります。
譲渡企業が「会社の価格」と言うとき、借入・現金を含むのか、役員借入金を返済するのか、退職金を支払うのか、取引費用・税金をどう見るのかで手取りは異なります。意向表明書の数字を比較するとき、算定基準と前提をそろえます。
正常化収益を作る
決算利益から、一時的な補助金、臨時費用、オーナー関連費用、過大・過少な役員報酬、関連当事者取引を調整し、継続可能な収益を見ます。しかし、利益を増やす調整だけでは不十分です。代表者が無償で採用、請求、管理者、送迎、保護者対応を担うなら、買い手の代替費用を差し引きます。
児発・放デイでは、加算の継続、人員欠員、返戻・過誤、曜日別利用、送迎、物件更新、車両更新を反映します。現在の加算が特定職員の資格・配置に依存するなら、その職員が残る場合と退職する場合の収益を分けます。
複数拠点のポートフォリオを分析する
全拠点合計の利益だけでなく、拠点別に売上、粗利、人件費、家賃、送迎、本部費、投資、成長余地、リスクを見ます。成熟拠点、新規拠点、改善拠点を分け、赤字拠点が将来投資なのか構造問題なのかを確認します。拠点間で職員・車両・利用を共有している場合は、切り離し後の独立採算を再計算します。
多数拠点の価値は、規模が大きいこと自体ではなく、標準化と地域適応を両立し、問題を早期に把握・改善できることにあります。施設数だけを評価倍率の根拠にせず、拠点を増やしても品質・人員・収益を維持できる仕組みを説明します。
人材・ブランド・デジタル資産の評価
人材基盤は、職員数や平均年齢だけでなく、資格、定着、採用経路、研修、管理職候補、欠員時応援で評価します。ブランドは、認知度だけでなく、利用相談、採用、契約更新、保護者・地域の信頼にどう影響するかを見ます。デジタル資産は、利用者、収益、権利、データ適法性、セキュリティ、運営人員を確認します。
これらを過大評価しないため、指標と因果関係を示します。「SNSフォロワーが多いから高価値」ではなく、どの対象が閲覧し、採用・問い合わせ・契約へどうつながるかを検証します。キーパーソン退職や検索アルゴリズム変更への感応度も考えます。
リスクを価格以外で配分する
DDで見つかった不確実性は、すべて価格減額で処理するとは限りません。クロージング前の是正、表明保証、特別補償、エスクロー・留保、価格調整、段階支払、継続勤務などで配分する方法があります。児発・放デイでは、過去請求、人員残留、指定、未収、運営指導等が論点になり得ます。
譲渡企業が制御できない将来の利用率や職員残留へ過度な条件を付けると、譲渡後も紛争が続きます。指標、測定期間、例外、双方の義務を具体化し、支援の質を犠牲にして数字を達成する動機を作らないことが重要です。
保育園M&A事例から考える買い手の見極め
ユニゾンは公式発表で企業基盤の強化を通じた支援を表明しましたが、具体的な投資計画は参照資料から確認できません。本件の当事者を評価するのではなく、一般の譲渡企業が「基盤強化」という説明を具体化するための質問を整理します。
資金と実行可能性
- 株式取得資金と運転資金をどのように確保するか
- 社内・投資委員会・金融機関の承認はいつ完了するか
- 物件、車両、システム、人材へ追加投資する余力があるか
- クロージング条件が未充足の場合、延期・中止をどう判断するか
- 取得後の財務制約が現場投資を圧迫しないか
価格が高くても、資金調達や社内承認が不確実なら実行リスクがあります。買い手の信用を尊重しつつ、資金証明、承認工程、責任者、期限を確認します。借入を用いる場合、対象会社の資金・配当・担保・財務制限への影響も専門家と検討します。
業界理解と経営チーム
- 児童福祉・障害児支援の運営経験と担当責任者
- 児発管・管理者・支援職の採用と欠員対応
- 指定権者、国保連、加算、運営指導への対応体制
- 事故、虐待、身体拘束、個人情報等の重大事案への対応
- 現場と本部の意思決定、内部通報、監査の仕組み
「福祉への関心」だけで指定事業を運営できるとは限りません。買い手の役員だけでなく、取引後に現場を支える事業責任者、人事、請求、品質・安全担当と面談します。既存拠点があれば見学し、職員の働き方、支援、記録、保護者対応を確認します。
支援理念と変更計画
買い手へ、初日、30日、100日、一年で変える事項を尋ねます。事業所名、支援プログラム、記録、請求、賃金、勤務、送迎、システム、本部報告、採用を一度に統合する計画なら、現場負荷を検討します。法令・安全上の問題は直ちに是正し、それ以外は支援への影響を見ながら段階化します。
「理念を尊重する」という回答には、具体例を求めます。職員会議や研修を維持するか、本人・家族の意見をどう聞くか、個別支援計画のレビューを誰が行うか、売上目標と支援方針が衝突したとき誰が判断するかを確認します。
過去のM&A後の実績
買い手にM&A経験がある場合、成約件数だけでなく、職員定着、利用継続、システム統合、経営者引継ぎ、行政対応で何を学んだかを聞きます。成功例だけでなく、計画どおりに進まなかった例と改善策を確認すると、実行力を判断しやすくなります。
投資会社が関与する場合は、実際の運営主体、取締役会、保有方針、追加買収、将来の資本政策を確認します。将来の再譲渡が絶対にないと期待するのではなく、職員・支援・地域を守るガバナンスを契約と運営へ組み込みます。
株式譲渡の承継チェックリスト
本件が株式取得として公表されたことを踏まえ、児発・放デイ法人の株式譲渡で譲渡企業が準備する項目をまとめます。株式譲渡は法人が同じだから簡単、という前提を置かず、経営権変更による実務を一つずつ確認します。
株式・会社・契約
- □ 株主名簿、定款、登記、株券、過去の株式移動を確認した
- □ 譲渡承認、取締役会・株主総会等の必要手続を確認した
- □ 子会社・関連会社、法人間貸借、保証、管理契約を一覧化した
- □ 主要契約の支配権変更、通知、承諾、解除条項を確認した
- □ 個人保証、担保、役員借入金の解消条件を決めた
- □ 表明保証の例外を開示資料へ正確に記載した
指定・人員・請求
- □ 代表者・役員・管理者・児発管等の変更届を指定権者へ確認した
- □ 指定、更新、体制届、加算届、運営規程を拠点別に整理した
- □ 資格・研修・実務経験、シフト、勤怠、常勤換算を照合した
- □ 児発管・管理者・請求担当の継続意向と代替策を確認した
- □ 加算ごとに配置・計画・実施・記録・請求の整合を確認した
- □ 返戻・過誤・月遅れ・利用者負担未収を一覧化した
職員・こども・地域
- □ 職員説明の時期、資料、個別面談、質問窓口を決めた
- □ 雇用条件、役割、評価、異動、システム変更を具体化した
- □ 保護者へ変わる点・変わらない点を説明する資料を用意した
- □ こども本人へ発達段階に応じて変化を伝える方法を検討した
- □ 相談支援、園・学校、医療、自治体への連絡順序を決めた
- □ 個人情報・要配慮個人情報の開示とアクセスを管理した
物件・車両・IT
- □ 賃貸借、リース、保険の支配権変更・代表者変更を確認した
- □ 車両、駐車場、送迎ルート、安全装置、事故履歴を整理した
- □ 電話、ドメイン、メール、ウェブ、SNSの管理者を確認した
- □ 記録・請求システムの権限、契約、バックアップを確認した
- □ 退職者・制作会社個人のアカウント依存を解消した
- □ データ漏えい・システム停止時の代替手順を作った
クロージング・引継ぎ
- □ 株式、代金、役員、印章、通帳、権限の受渡表がある
- □ 代表者変更登記と各届出の期限・担当を決めた
- □ 旧経営者の役割、期間、報酬、終了条件を契約化した
- □ 初日・30日・60日・100日の優先事項を決めた
- □ 重大事故・欠員・請求障害時の連絡網を更新した
- □ 未完了DD事項を責任者・期限付きで追跡する
保育園M&A事例から設計する譲渡後100日計画
本件の取得後100日で実施された具体策は公開資料から確認できません。以下は、多数拠点・人材・デジタル機能を持つグループの株式取得から考えられる一般的な統合計画を、児発・放デイ向けに応用したものです。クロージング初日から本部制度を全面導入するのではなく、支援・請求・安全を止めないことを最優先にします。
クロージング前:Day 0の準備
100日計画はクロージング後に考え始めるものではありません。DD中に、継続すべき業務、是正が必要なリスク、買い手と譲渡企業の重複、未確定事項を一覧化します。指定、代表者・役員等の届出、人員、国保連、口座、権限、保険、職員・保護者説明を当日までに確認します。
- 新旧の経営・現場責任者と緊急連絡網
- 児発管、管理者、基準人員の初日シフト
- 利用予定、送迎、服薬・医療、安全上の注意
- 請求・記録・勤怠・電話・メール・警備の権限
- 事故、虐待通報、苦情、個人情報漏えい時の報告先
- 未回答の職員・保護者質問と回答期限
株式譲渡では法人名や事業所番号が同じでも、印章、銀行権限、代表者、決裁、IT管理者が変わることがあります。法務のクロージングリストと現場運営のリストを別々に作り、最後に相互確認します。
Day 1から10:現場を止めずに傾聴する
最初の10日は、新経営陣が大きな変更を発表するより、朝会、送迎、支援、記録、終礼、保護者連絡の実態を理解します。旧経営者や管理者が説明する公式フローと、現場が実際に行う手順の差を見つけます。差があっても、直ちに個人の責任とせず、なぜその運用になったかを確認します。
児発管、管理者、支援職、請求担当、送迎担当と短い面談を行い、今すぐ困ること、変えないでほしいこと、改善してほしいことを聞きます。職員の意見をすべて採用する約束はせず、判断基準と回答時期を示します。保護者の質問には窓口を一本化し、現場職員が異なる回答をしないようFAQを更新します。
Day 11から30:支援・人員・請求の安定を測る
個別支援計画とモニタリングの期限、基準人員と加算人員、欠勤・残業、曜日別実利用、欠席、送迎、返戻・過誤、事故・苦情を週次で確認します。買い手本部が要求する報告と既存記録を統合し、二重入力を増やさないようにします。
法令・安全上の重大問題は直ちに是正します。それ以外の帳票、会議、ブランド、評価制度、システムは、支援への影響と移行準備を見て段階化します。新システムを導入する場合は、テスト、研修、バックアップ、旧記録の閲覧、請求月の並行確認を行います。
Day 31から60:本部機能と拠点責任を再設計する
譲渡企業の本部と買い手本部の機能を、維持、統合、廃止、新設に分類します。採用、給与、請求、行政、IT、品質、安全の責任者を決め、現場へ連絡先を示します。拠点責任者へ数字の責任だけを渡さず、必要な権限、時間、人員、研修を付けます。
代表者や児発管へ集中していた業務を分散します。個別支援計画は児発管が総括しつつ、アセスメントや日々の支援情報をチームで集めます。請求は担当者が作成し、別担当が体制届・記録・実績を点検します。送迎はルート担当だけでなく、安全責任と代行者を明確にします。
Day 61から100:成長投資を支援計画と結ぶ
運営が安定してから、採用、研修、設備、車両、IT、地域連携、利用相談への投資を決めます。売上目標だけで定員充足を急がず、こどものニーズ、職員配置、支援時間、送迎、加算、地域の不足サービスを確認します。曜日別の空き枠に対し、どの年齢・ニーズを受け入れられるかを支援チームと検討します。
100日目には、取引前の仮説と実績を比較します。職員定着、保護者の不安、支援・請求、安全、システム、本部統合で未解決の点を整理し、一年計画へ移します。旧経営者の引継ぎを終了する場合、関係者紹介、未収・過誤、契約、行政照会、アカウント、係争の残件を最終確認します。
職員・保護者・地域への説明設計
株式譲渡では法人が同じでも、経営権が変わることへの不安はあります。事例の公式発表だけから本件の説明方法は分かりません。ここでは児発・放デイの譲渡企業が、秘密保持と支援継続を両立する一般的な手順を示します。
職員説明は条件と役割を具体化する
「雇用は維持されます」という一文だけでなく、雇用主、勤務地、職種、給与、賞与、手当、処遇改善、勤務時間、休日、有休、勤続、評価、異動、役職、報告先で変わる点を示します。株式譲渡なら雇用主法人は原則同じですが、制度変更がある場合は適切な手続と説明が必要です。
全体説明会の後に個別面談を行い、資格、家庭事情、キャリア、継続意向、懸念を聞きます。その場で残留を迫らず、質問への回答期限を決めます。児発管・管理者などキーパーソンへ先行説明する場合、指定・引継ぎ上の必要性と守秘義務を明確にします。
保護者には生活上の変化を伝える
保護者が知りたいのは株式の法的説明だけではありません。翌月も通えるか、担当、支援方針、曜日、時間、送迎、料金、請求、個人情報、相談窓口がどうなるかです。「何も変わりません」と断定せず、変わらない事項、変わる事項、検討中の事項を表にします。
こども本人には、年齢、発達段階、理解・意思表出方法に応じ、誰が、いつ、何をするかを写真や予定表、顔合わせ等で伝えます。担当者や送迎が変わる場合、可能なら段階的に移行します。本人の不安や行動変化を、単なる反対や問題行動と捉えず、家族と支援チームで調整します。
相談支援・園・学校・医療との関係
地域連携は連絡先一覧だけでは引き継げません。相談支援とのモニタリング・担当者会議、園・学校との支援方法・引渡し、医療機関との健康情報、自治体との指定・給付決定など、誰が、何を、どの頻度で共有するかを整理します。
個人情報は、本人・保護者の意向、法令、契約に沿って必要最小限に共有します。M&Aの公表を理由に、利用児童の情報を関係先へ一斉送付しないでください。一方、必要な説明が遅れて送迎や支援会議が混乱することも避け、保護者説明と連動させます。
説明後の反応を計画へ戻す
説明会を開いて終わりではありません。質問、懸念、退職・解約意向を記録し、支援・雇用・契約・指定への影響を確認します。回答内容を更新し、全員へ共通する変更は同じ方法で周知します。うわさや誤解には、個人を責めず、確認できる事実と未確定事項を示します。
買い手が残留率・利用継続率を価格条件にしている場合も、職員や保護者へ圧力をかけないようにします。本人・家族・職員の選択を尊重し、移行が必要なら相談支援等と連携します。
承継後に確認するKPIと定性情報
保育園M&A事例を規模の話だけで終わらせず、運営基盤を測る指標へ落とします。KPIは現場を監視するためではなく、支援の質、人員、収益、安全の変化を早く見つけるために使います。数字だけで判断せず、職員・こども・保護者の声と合わせます。
支援・利用の指標
- 曜日別・時間帯別の定員、予約、実利用、欠席、空き枠
- 個別支援計画、モニタリング、担当者会議の期限・実施
- 家族支援、移行支援、関係機関連携の実施と内容
- 新規相談の経路、見学、契約、見送り・終了理由
- 保護者・こどもの意見、苦情、改善、満足の定性情報
利用率だけを上げると、送迎や支援が過密になる可能性があります。支援ニーズ、人員、活動空間、送迎時間、欠席対応と合わせて見ます。個別支援計画の期限達成だけでなく、日々の支援とのつながりを事例検討で確認します。
人材の指標
- 基準人員・加算人員、常勤換算、欠勤、残業、応援
- 職種別応募、採用、充足期間、採用単価
- 退職、休職、定着、面談、エンゲージメント
- 研修、資格・実務経験管理、スーパービジョン
- 児発管・管理者・請求担当への業務集中
退職率だけでは、誰がなぜ辞めたかを理解できません。譲渡直後の役割不明、システム負担、支援方針の変化、処遇、上司との関係などを面談で確認します。欠勤を責めるのではなく、応援と安全な配置が機能するかを見ます。
請求・財務の指標
- 拠点別・サービス別の売上、正常収益、運転資金
- 加算別売上と要件・記録の継続性
- 返戻、過誤、月遅れ、未収、利用者負担
- 人件費、採用費、車両費、家賃、本部費、IT費
- 投資計画、実行額、効果、現場負担
返戻件数が減っても、請求を控えただけなら改善ではありません。体制届、計画、記録、提供実績、請求の整合を確認します。譲渡前の計画と実績が違う場合、価格交渉を再開するのではなく、原因を人員、利用、請求、費用へ分解し、改善します。
安全・ガバナンスの指標
- 事故、ヒヤリハット、送迎、誤薬、行方不明等の報告
- 虐待防止、身体拘束適正化、感染症・災害BCP、安全計画
- 苦情、内部通報、個人情報事故、システム障害
- 委員会、研修、訓練、改善の実施と横展開
- 指定・変更届、運営指導、改善報告の期限管理
事故件数をゼロ目標にするだけでは、報告抑制を招くことがあります。軽微なヒヤリハットを報告し、原因を共有し、再発防止が機能する文化を見ます。多数拠点では、一拠点の学びを他拠点へどの速度で展開したかを確認します。
類似案件で起こりやすい失敗と予防策
以下は本件で起きた事実ではありません。複数拠点・株式譲渡・人材集約型サービスの一般的な失敗パターンです。事例の当事者に当てはめず、自社の承継準備を点検するために利用してください。
施設数を価値とみなし、拠点差を見ない
施設数が多いことだけで成長性・収益性を判断し、契約、稼働、人員、家賃、送迎、本部支援の差を見落とす失敗です。拠点別損益と運営指標を作り、成熟・新規・改善・撤退候補を分けます。合計値と中央値の両方を見て、一部大型拠点が全体を支えていないか確認します。
株式譲渡だから契約確認を省く
法人が同じでも、借入、賃貸借、業務委託、重要取引に支配権変更条項がある場合があります。通知・承諾が遅れ、契約解除や期限利益喪失のリスクが生じます。契約台帳を作り、重要度、条項、相手方、説明時期を管理します。
経営者だけを見てキーパーソンを把握しない
代表者の引継ぎだけを計画し、児発管、管理者、請求担当、採用担当、送迎責任者が退職する失敗です。業務・資格・関係性の依存をマッピングし、説明、役割、処遇、代替、引継ぎを個別に設計します。
システム統合を早急に行う
クロージング直後に勤怠、記録、請求、メールを同時変更し、二重入力、記録欠落、請求遅延、権限事故が起きる失敗です。影響の小さい領域から移行し、テスト、研修、並行確認、バックアップ、障害時手順を用意します。
理念尊重を言葉だけで終える
買い手が理念を尊重すると説明しながら、会議・研修時間を削り、現場へ数値だけを求める失敗です。理念に必要な行動、時間、人員、権限を定義し、支援KPIと財務KPIを同時に確認します。
本部統合で現場支援まで削る
重複費用削減の名目で、請求点検、採用支援、研修、事故対応まで減らす失敗です。機能ごとに現状工数と成果を確認し、重複を削減する項目と、品質・安全のため維持する項目を分けます。統合後の問い合わせ先とサービス水準を拠点へ示します。
公表情報へ推測を混ぜる
事例記事や社内説明で、未公表の取得価額、比率、利益、譲渡企業の意図を推測し、それを取引相場として使う失敗です。公開事実、当事者発表、第三者報道、自社分析をラベル分けします。自社の企業価値は自社の資料と複数候補の交渉で判断します。
売却前180日で整える承継準備ロードマップ
保育園M&A事例を読んで「自社も資本承継を検討したい」と思っても、すぐに実名で買い手へ連絡する必要はありません。まず半年間を目安に、経営者の方針、資料、リスク、現場の再現性を整えます。実際の期間は健康、資金繰り、指定、人員、買い手探索によって異なり、半年待たなければ相談できないという意味ではありません。匿名相談と準備を並行し、重要度の高い課題から着手します。
180日から151日前:売却目的と情報管理を決める
最初の一か月は、希望価格を決めるより、なぜ承継するのか、いつまでに何を実現したいのかを整理します。後継者不在、健康、採用難、資本力、別事業への集中など、理由を事実に沿って言語化します。職員雇用、支援方針、事業所名、代表者の引継ぎ、個人保証解除などを、必須、強い希望、交渉可能に分けます。
同時に、売却情報へアクセスできる人を決めます。地域の小規模事業所は、定員、所在地、サービス、開設年、送迎圏だけで推測されることがあります。匿名概要書に載せる範囲、実名開示の条件、データルームの閲覧者、専門家への共有を決めます。家族・共同株主の合意が必要でも、職員や取引先へ不用意に広げない情報管理が必要です。
150日から121日前:会社・財務・指定の基礎資料をそろえる
定款、登記、株主名簿、議事録、決算・申告、月次試算表、借入、リース、固定資産、契約を収集します。拠点別損益がなければ、給与、家賃、車両、システム、本部費を合理的に分けます。代表者が無償で行う請求、採用、送迎、管理業務を時間で記録し、代替費用を見積もります。
指定通知、変更届、体制届、加算届、運営規程、勤務形態一覧、資格・研修資料を拠点別に整理します。資料がない場合、過去日付で作り直さず、存在しないこと、必要性、現在からの改善を記録します。指定権者の最新ページを確認し、株主・代表者・役員等の変更に伴う届出を質問できる状態へします。
120日から91日前:現場・記録・請求を照合する
直近12か月の曜日別実利用、欠席、空き枠、送迎、契約終了、新規相談をまとめます。加算ごとに、体制届、人員、個別支援計画、実施記録、サービス提供実績、国保連請求を抽出照合します。返戻・過誤・月遅れは、原因、対象月、金額、再請求、入金、再発防止を整理します。
支援プログラム、個別支援計画、モニタリング、自己評価・保護者評価を別の制度として管理し、日々の支援記録とつながっているかを確認します。事故、ヒヤリハット、苦情、虐待防止、身体拘束、安全計画、BCPの実施・記録も点検します。問題をゼロに見せるのではなく、発見、報告、改善が機能していることを示します。
90日から61日前:組織とキーパーソン依存を可視化する
代表者、児発管、管理者、請求担当、採用担当、送迎責任者の一週間・一か月の業務を書き出します。本人しか判断できない事項、他職員へ移せる事項、買い手本部が担える事項、外部専門家へ委託する事項を分けます。代行者を決め、実際に一度業務を行ってもらいます。
職員情報は、初期段階では氏名を出さず、職種、資格、研修、勤続、雇用形態、給与帯、勤務、継続上の懸念を一覧化します。職員へ売却を打診する前に、買い手が提示すべき条件と説明時期を設計します。キーパーソンの残留を当然視せず、退職時の指定・加算・業務への影響をシナリオ化します。
60日から31日前:候補先比較と行政・契約論点を固める
候補先は価格だけでなく、資金、障害児支援の理解、児発管等の採用、指定・国保連、品質・安全、IT、M&A後の実績で比較します。経営陣面談だけでなく、取得後に現場を支える責任者と話します。買い手の既存拠点があれば、支援、記録、職員の表情、本部との関係を確認します。
想定スキームと変更事項が見えたら、守秘性を確保しつつ指定権者への相談を検討します。株式譲渡でも、代表者・役員・管理者・児発管、運営規程等の届出を確認します。賃貸借、借入、リース、重要契約の支配権変更条項を確認し、相手方へ伝える時期を計画します。
30日前からクロージング:説明と初日運営を完成させる
最終契約、クロージング条件、表明保証の開示、個人保証、役員借入金、旧経営者の関与を確定します。職員説明では雇用・役割・変更計画を具体化し、保護者には支援、担当、曜日、送迎、料金、個人情報、窓口で変わる点を示します。説明順序は案件の確度と個別事情に応じて決め、日数だけを機械的に当てはめません。
初日の出勤、人員、利用、送迎、記録、請求、鍵、端末、アカウント、緊急連絡を確認します。法務上の株式受渡しが完了しても、現場は通常の支援日です。式典や一斉変更より、こどもの安心と安全を優先します。
児発・放デイ経営者の取引方式判断表
本件は株式取得として公表されていますが、すべての児発・放デイ法人に株式譲渡が適するわけではありません。法人全体の承継か一部事業の承継か、過去リスク、指定、雇用、契約、税務、買い手の希望を踏まえて比較します。以下は初期検討の整理表であり、個別の法務・税務判断ではありません。
株式譲渡を検討しやすい条件
- 一法人の主要事業が譲渡対象の児発・放デイである
- 株主関係が明確で、必要な譲渡承認を得られる
- 法人に残したい別事業・不要資産が少ない
- 指定、雇用、利用契約、賃貸借等の連続性を重視する
- 過去の税務・労務・請求・事故等を整理し、買い手へ説明できる
株式譲渡では法人自体が同じでも、代表者・役員等の変更届、契約の支配権変更、銀行・保険・国保連等の変更を確認します。法人に潜在リスクが残るため、買い手は広いDDと表明保証を求めます。
事業譲渡を検討しやすい条件
- 複数事業・拠点のうち特定部分だけを承継したい
- 買い手が承継資産・契約・負債を選びたい
- 譲渡企業を別事業のため残す必要がある
- 株主問題等により法人株式全体の譲渡が難しい
- 個別移転の手続と期間を確保できる
運営法人が変わる事業譲渡では、原則として買い手法人の新規指定と譲渡企業の廃止等を確認します。雇用、利用契約、賃貸借、車両、システム、国保連請求等を個別に移す必要があり、支援に空白を作らない工程が重要です。職員の労働契約を移すには原則として本人の承諾が必要です。
会社分割等を比較する条件
複数事業を持つ法人から対象事業を切り出し、株式譲渡につなげる場合などに会社分割が検討されることがあります。権利義務を包括承継できる範囲がある一方、会社法上の手続、労働契約承継法、債権者、税務、指定の取扱いを確認します。会社分割だから指定が当然に移ると考えてはいけません。
二段階の組織再編は、期間、費用、税金、契約、許認可が増える可能性があります。スキームの美しさより、こども、職員、指定、請求、譲渡企業の手取り、買い手リスクを総合して選びます。
判断を誤らない四つの質問
- 誰が指定法人になるか:譲渡前後の法人と必要な指定・届出を示せるか。
- 誰が雇用主になるか:職員の契約・条件・承諾・勤続をどう扱うか。
- 誰が契約・請求を担うか:利用契約、国保連、未収、返戻、物件等をどこへ置くか。
- 何が法人に残るか:過去リスク、借入、補助金、知的財産、データを誰が負担するか。
この四つに答えられない段階で、価格だけを比較しないでください。指定権者、弁護士、税理士、社会保険労務士等と複数案を検証し、基本合意前後に前提を固めます。
保育園M&A事例に関するよくある質問
Q1.ユニゾンはいくらで株式を取得しましたか?
参照したユニゾン・キャピタルの公式発表とMARRの案件記事では、取得価額は明示されていません。本稿では、施設数、ファンド規模、借入等から価格を推測しません。M&A価格は、財務、契約、人材、リスク、競争、資金調達、交渉条件によって変わるため、根拠のない類推を自社評価へ使わないことが重要です。
Q2.ユニゾンは全株式を取得したのですか?
公式発表は「株式を取得」と記載していますが、取得持分比率を明示していません。そのため、本稿では全株式取得、完全子会社化、過半数取得とは表現しません。株式取得案件を調べる際は、「取得」と「全株式取得」を区別し、議決権、残存株主、経営陣の継続を公表資料以上に断定しないでください。
Q3.この案件は児童発達支援・放課後等デイサービスのM&Aですか?
いいえ。ユニゾンの公表資料が説明する対象事業は、病院内・企業内保育所、直営認可保育所、保育従事者向けメディア・求人検索サービス等です。本稿は保育園M&A事例から、隣接する児童発達支援・放課後等デイサービスの経営者が学べる承継論点を分析しています。指定・報酬・人員・利用契約の制度は同一ではありません。
Q4.株式譲渡なら職員の雇用契約は変わりませんか?
一般論として、株式譲渡では雇用主である対象法人は同じため、労働契約は原則として存続します。ただし、取得後に賃金、勤務地、役職、勤務時間、評価制度等を変更する場合は、労働法上の適切な手続と説明が必要です。職員が残ることを保証するものでもありません。本件で個別の雇用条件がどう扱われたかは公表資料から確認できません。
Q5.株式譲渡なら指定権者への確認は不要ですか?
児発・放デイ法人の株式譲渡では指定法人自体は原則同じですが、代表者、役員、管理者、児発管、運営規程、体制等の変更に応じて届出を確認します。定員、所在地、設備、サービスを変える場合は別の協議が必要になり得ます。自治体ごとに様式・期限が異なるため、所在地の指定権者へ今回の変更内容を示してください。
Q6.多数拠点なら株式譲渡が必ず有利ですか?
必ずではありません。株式譲渡は法人単位の契約・雇用の連続性を保ちやすい一方、過去の債務・潜在リスクを法人ごと引き受けます。買い手が一部拠点だけを望む、譲渡企業に別事業・不要資産がある、株主関係が複雑な場合は、事業譲渡や会社分割等が候補になります。指定、税務、契約、人員、期間、手取りを比較します。
Q7.メディアや求人サイトは児発・放デイでも企業価値になりますか?
なり得ますが、閲覧数やフォロワー数だけでは判断できません。対象読者、流入、採用・問い合わせへの転換、コンテンツ制作、収益、商標・著作権、個人情報同意、システム、セキュリティ、担当者依存を確認します。単にアカウントがあるだけ、更新が止まっている、代表者個人名義である場合は、承継可能性が低いことがあります。
Q8.投資ファンドが買い手だと支援方針は変わりますか?
買い手の属性だけで判断できません。投資方針、運営チーム、ガバナンス、投資計画、現場理解、将来の資本政策を個別に確認します。企業基盤への投資が支援・採用・安全を強める可能性もあれば、統合負担が現場へ影響する可能性もあります。初日・100日・一年の変更計画と、支援の質を測る指標を質問してください。
Q9.自社にデジタル子会社がなくても学べることはありますか?
あります。小規模事業者でも、採用ページ、ウェブ、SNS、記録・請求システム、写真・教材、問い合わせ履歴、地域関係というデジタル・情報資産を持っています。名義、権利、管理者、個人情報、バックアップを整理し、代表者や制作会社個人へ依存しない形へ変えることが承継準備になります。
Q10.企業価値を高めるため最初に何をすべきですか?
売上を一時的に増やすより、拠点別損益、曜日別実利用、人員・加算、返戻・過誤、本部機能、契約、物件、ITを可視化してください。児発管・代表者へ集中する業務を分散し、記録・請求の整合を点検します。課題を隠さず、是正計画を示すことが買い手の不確実性を減らします。
Q11.買い手候補へ個別支援計画を開示してよいですか?
個別支援計画には要配慮個人情報が含まれます。初期検討では、計画・モニタリングの管理状況、利用構成等を匿名・集計情報で示すことが基本です。個票の確認が必要なら、法令、契約、プライバシーポリシー、本人・保護者の意向を踏まえ、目的、範囲、閲覧者、保存、削除を定め、必要最小限に扱います。
Q12.売却後の100日で最も重要なことは何ですか?
支援を止めず、職員と保護者の不安へ答え、指定・人員・請求・安全を安定させることです。初日から全制度を変えず、0~30日は傾聴と連続性、31~60日はリスク是正と役割分担、61~100日は投資と改善を進めます。売上だけでなく、支援計画、職員定着、返戻、事故、保護者の声を確認します。
Q13.事例と同じ取引方式を選べば成功しますか?
成功を保証しません。株式取得は本件で公表された取引ですが、児発・放デイ法人で株式譲渡が自社に最適かは法人構造、他事業、株主、債務、指定、契約、人員、税務、買い手の希望によります。事例は判断軸を学ぶ材料であり、方式・価格をそのまま模倣するものではありません。
Q14.保育園M&A事例はどこで確認できますか?
本件は、ユニゾン・キャピタルの公式発表で株式取得日、対象会社、主要子会社、事業概要、公表方針を確認できます。案件掲載情報はMARRでも確認できます。第三者記事だけでなく、当事者の一次資料を優先してください。
本事例の参照資料
- ユニゾン・キャピタル「株式会社キッズコーポレーションホールディングスの株式取得に関するお知らせ」(2022年7月29日)
- MARR「ユニゾン・キャピタル、保育所受託運営のキッズコーポレーションHDの株式取得」案件記事(2022年8月2日掲載)
- ユニゾン・キャピタル「新規投資におけるサステナブルファイナンスの導入」(2022年11月18日)
- こども家庭庁「障害児支援における各種ガイドライン・手引き等」
- こども家庭庁「令和6年度障害福祉サービス等報酬改定」
- 厚生労働省「事業譲渡等指針の一部改正について」
まとめ|保育園M&A事例を自社の承継準備へ変える
ユニゾン・キャピタルによるキッズコーポレーションホールディングスの株式取得は、公開情報上、多数の病院内・企業内保育所の受託運営、直営認可保育所、保育人材向けメディア・求人検索サービスを持つグループへの投資です。取得価額、持分比率、詳細条件は公表されておらず、推測するべきではありません。
この保育園M&A事例から得られる本質的な学びは、企業価値を施設数だけで捉えないことです。複数拠点を支える本部、人材採用・定着、受託・地域関係、理念の再現、デジタル資産、ガバナンスを一体で可視化します。株式譲渡は法人の連続性を保ちやすい一方、過去のリスクを法人ごと引き継ぐため、広いDDと100日計画が必要です。
児発・放デイは保育園と制度が異なります。指定権者、児発管、個別支援計画、5領域、加算、国保連請求、利用契約を別途確認してください。そのうえで、支援を止めず、職員と地域の関係を引き継ぐという考え方は共通します。
児童発達支援M&Aセンターでは、児童発達支援・放課後等デイサービスの事業承継を、企業価値だけでなく、指定、人員、支援、請求、職員・保護者説明まで整理します。自社の承継可能性を匿名で確認したい方は、売却の無料相談をご利用ください。支援方針と運営体制については、児童発達支援M&Aセンターについてもご覧ください。
免責事項
本記事は、2026年8月7日時点で確認できる公表資料を基に、保育・障害児支援分野のM&Aに関する一般的な情報と当センターの分析を提供するものです。本件当事者の非公表情報、取得価額、持分比率、財務、雇用条件、交渉内容を示すものではありません。また、個別案件への法務、税務、労務、会計、指定、報酬算定その他の助言を構成しません。児童発達支援・放課後等デイサービスの指定・届出・加算・雇用・契約等は、法人形態、所在地、取引スキーム、自治体条例、指定権者等の判断により異なります。実行前に所管の指定権者および弁護士、税理士、社会保険労務士、司法書士等へ最新情報をご確認ください。